Nel precedente articolo ho spiegato le regole con cui costruisco e gestisco il portafoglio attivo. Qui faccio il passo successivo: mostro cosa contiene oggi, come sono distribuiti i pesi e quanto ha reso.
Il portafoglio pigro fa da fondamenta e cammina da solo; quello attivo è l’hobby che, a volte, paga.
Una premessa sui numeri
Fino a qualche anno fa non calcolavo il rendimento complessivo, ma quello dei singoli titoli. Dal 2025 ragiono a quote, come un fondo: i versamenti e i prelievi modificano il numero di quote, non il loro valore, e quindi non falsano la performance.
La colonna «Rend.» misura la plus o minusvalenza non realizzata sul prezzo espresso in euro e non comprende dividendi o cedole. Il rendimento complessivo del portafoglio considera invece ciò che rimane al suo interno.
Il confronto con gli indici resta necessariamente approssimativo: fiscalità, costi, valute e tempi dei flussi impediscono un’equivalenza perfetta.
Un lavoro continuo
Il criterio è sempre lo stesso: comprare un euro a cinquanta centesimi.
Cerco aziende reali, comprensibili, che il mercato per qualche motivo scarta — un settore poco cool, un problema temporaneo scambiato per definitivo, una società troppo piccola perché i grossi investitori si prendano la briga di guardarla. Spesso parto da ciò che tengono in pancia i fondi value che stimo, poi mi rifaccio i conti da solo. Costruisco una watchlist con target price.
Questa fotografia non coincide ancora con l’assetto obiettivo descritto nella mia investment policy: oggi conto ventinove azioni e trentatré posizioni complessive, mentre obbligazioni e liquidità pesano circa il 17%, sotto il mio obiettivo del 25%.
Sto progressivamente consolidando il portafoglio, ma preferisco mostrare la situazione com’è, senza ripulirla a posteriori.
Titoli e pesi, uno per uno
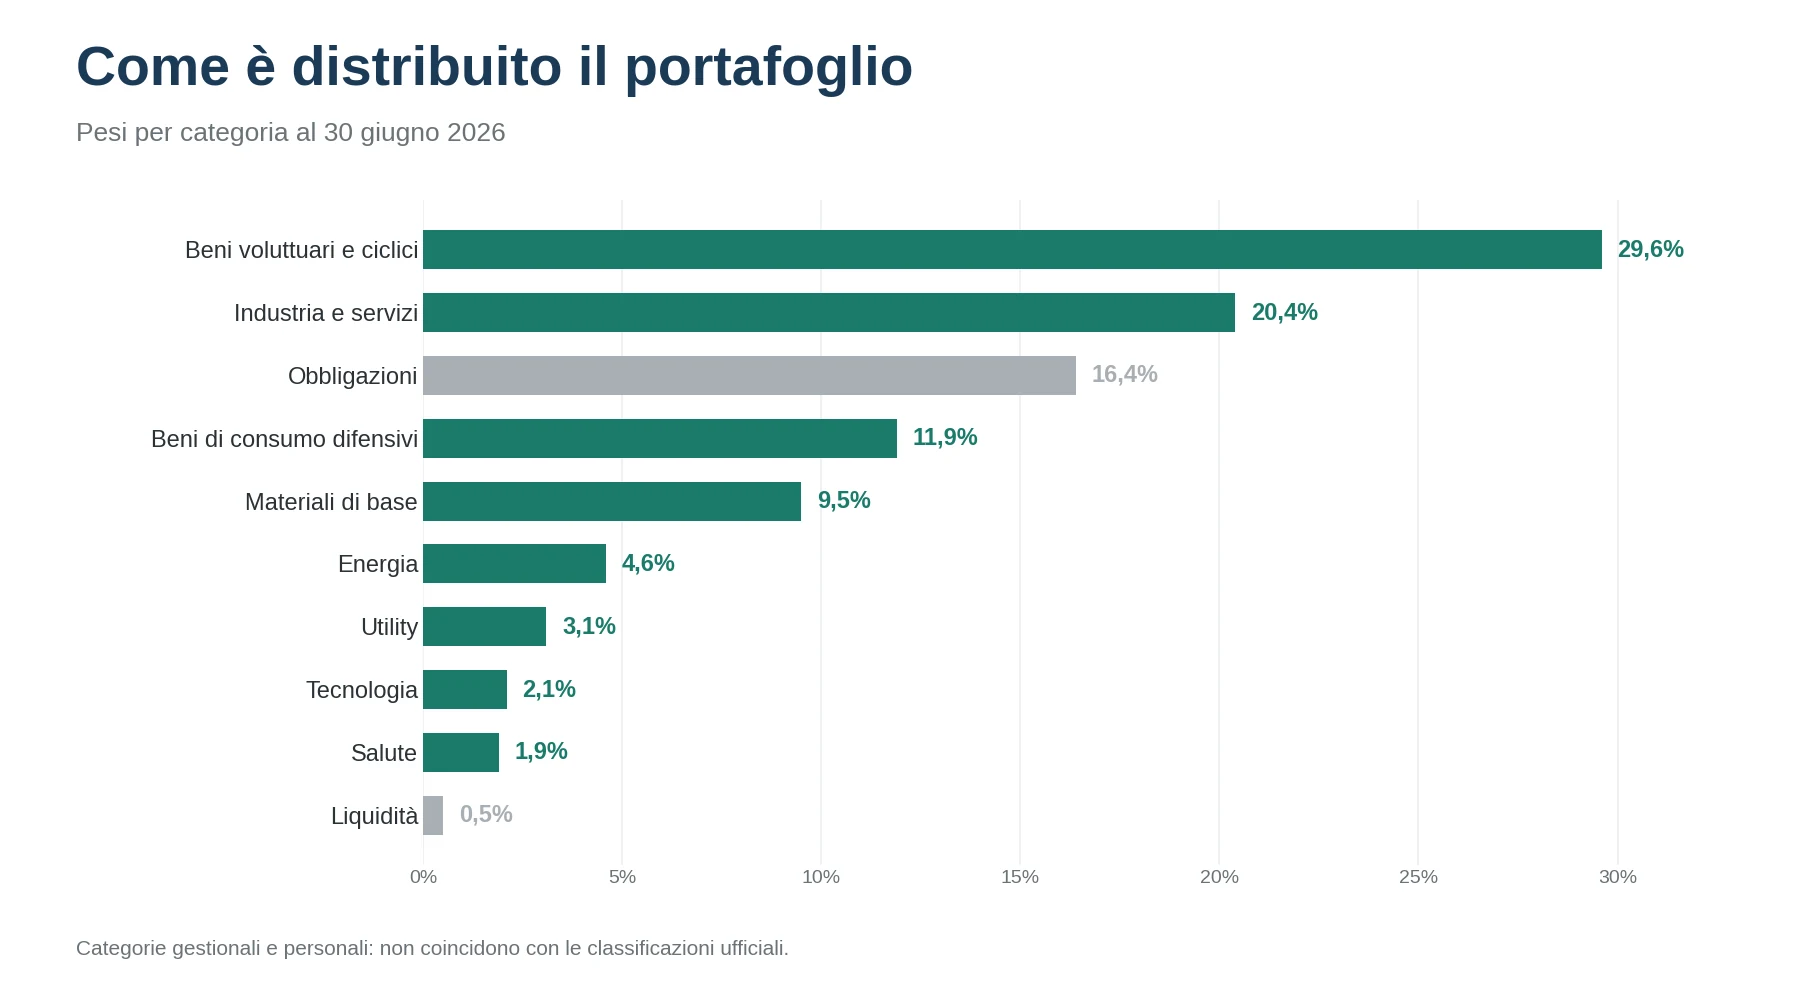
Ecco la fotografia completa al 30 giugno 2026. Le categorie sono gestionali e personali: servono a capire il ruolo dei titoli nel portafoglio e non coincidono necessariamente con le classificazioni ufficiali.
| Società | Primo acquisto | Carico | Prezzo | Rend. | Peso |
|---|---|---|---|---|---|
| Beni voluttuari e ciclici | 29,6% | ||||
| Bertrandt | 21/05/2026 | 10,75 € | 8,78 € | -18,3% | 1,7% |
| Gentex | 17/04/2026 | 19,27 € | 22,17 € | +15,0% | 4,1% |
| Groupe Guillin | 25/03/2025 | 22,87 € | 22,80 € | -0,3% | 1,9% |
| Kering | 25/03/2025 | 203,17 € | 243,75 € | +20,0% | 2,0% |
| Mercedes-Benz Group | 24/08/2017 | 49,07 € | 43,61 € | -11,1% | 1,6% |
| Pandora | 21/05/2026 | 74,20 € | 99,76 € | +34,4% | 4,2% |
| SEB | 02/10/2025 | 58,46 € | 46,02 € | -21,3% | 3,3% |
| Signify | 15/11/2024 | 22,00 € | 16,49 € | -25,0% | 2,3% |
| Swatch Group | 26/08/2025 | 157,58 € | 213,39 € | +35,4% | 3,6% |
| WPP | 31/03/2026 | 2,71 € | 2,70 € | -0,4% | 4,9% |
| Industria e servizi | 20,4% | ||||
| Trevi | 19/05/2025 | 3,07 € | 4,02 € | +30,9% | 5,6% |
| Indel B | 19/05/2025 | 19,00 € | 19,55 € | +2,9% | 1,6% |
| Wacker Neuson | 18/11/2024 | 13,20 € | 18,60 € | +40,9% | 2,6% |
| Nexi | 29/12/2025 | 3,61 € | 3,59 € | -0,6% | 4,6% |
| Poste Italiane | 13/01/2017 | 6,10 € | 28,73 € | +371,0% | 6,0% |
| Obbligazioni | 16,4% | ||||
| BTP Italia 23.06.26/2031 1,6% | 23/06/2026 | — | — | — | 8,3% |
| BTP 2033 | 25/02/2025 | — | — | — | 2,8% |
| BTP 2029 | 22/05/2026 | — | — | — | 5,2% |
| Beni di consumo difensivi | 11,9% | ||||
| Associated British Foods | 18/11/2024 | 26,92 € | 22,80 € | -15,3% | 1,9% |
| Diageo | 25/11/2024 | 26,24 € | 17,22 € | -34,4% | 1,8% |
| Kraft Heinz | 20/05/2025 | 24,90 € | 21,02 € | -15,6% | 1,8% |
| Savencia | 18/11/2024 | 52,08 € | 66,20 € | +27,1% | 1,5% |
| Carrefour | 18/11/2024 | 13,81 € | 15,93 € | +15,4% | 4,9% |
| Materiali di base | 9,5% | ||||
| BASF | 17/06/2019 | 54,67 € | 46,59 € | -14,8% | 2,1% |
| Buzzi | 24/02/2022 | 41,50 € | 44,48 € | +7,2% | 2,3% |
| Vetropack Holding | 18/11/2024 | 27,76 € | 19,17 € | -30,9% | 3,5% |
| Zignago Vetro | 18/11/2024 | 9,18 € | 7,13 € | -22,3% | 1,6% |
| Energia | 4,6% | ||||
| Fugro | 19/05/2025 | 11,22 € | 9,55 € | -14,9% | 1,3% |
| Harbour Energy | 25/11/2024 | 2,81 € | 2,50 € | -11,0% | 3,3% |
| Utility | 3,1% | ||||
| A2A | 30/03/2020 | 1,11 € | 2,23 € | +100,9% | 3,1% |
| Tecnologia | 2,1% | ||||
| Alibaba | 24/11/2021 | 108,39 € | 83,90 € | -22,6% | 2,1% |
| Salute | 1,9% | ||||
| Grifols | 22/11/2024 | 10,67 € | 8,93 € | -16,3% | 1,9% |
| Liquidità | 0,5% | ||||
Qualche parola sulle scelte
I beni voluttuari e ciclici sono al momento il blocco più grande: è l’area dove il pessimismo di breve crea più spesso prezzi interessanti, dal lusso di Kering e Swatch fino all’advertising di WPP.
Industria e servizi sono il secondo blocco, con storie come Trevi, Nexi e la vecchia Poste comprata anni fa a poco più di sei euro. I difensivi — Diageo, Carrefour, Kraft Heinz — fanno da zavorra buona: roba noiosa che la gente compra comunque.
Geografia e dimensioni
Il portafoglio è dichiaratamente europeo: oltre il 90% è riconducibile all’Europa e circa il 40% all’Italia, includendo i BTP.
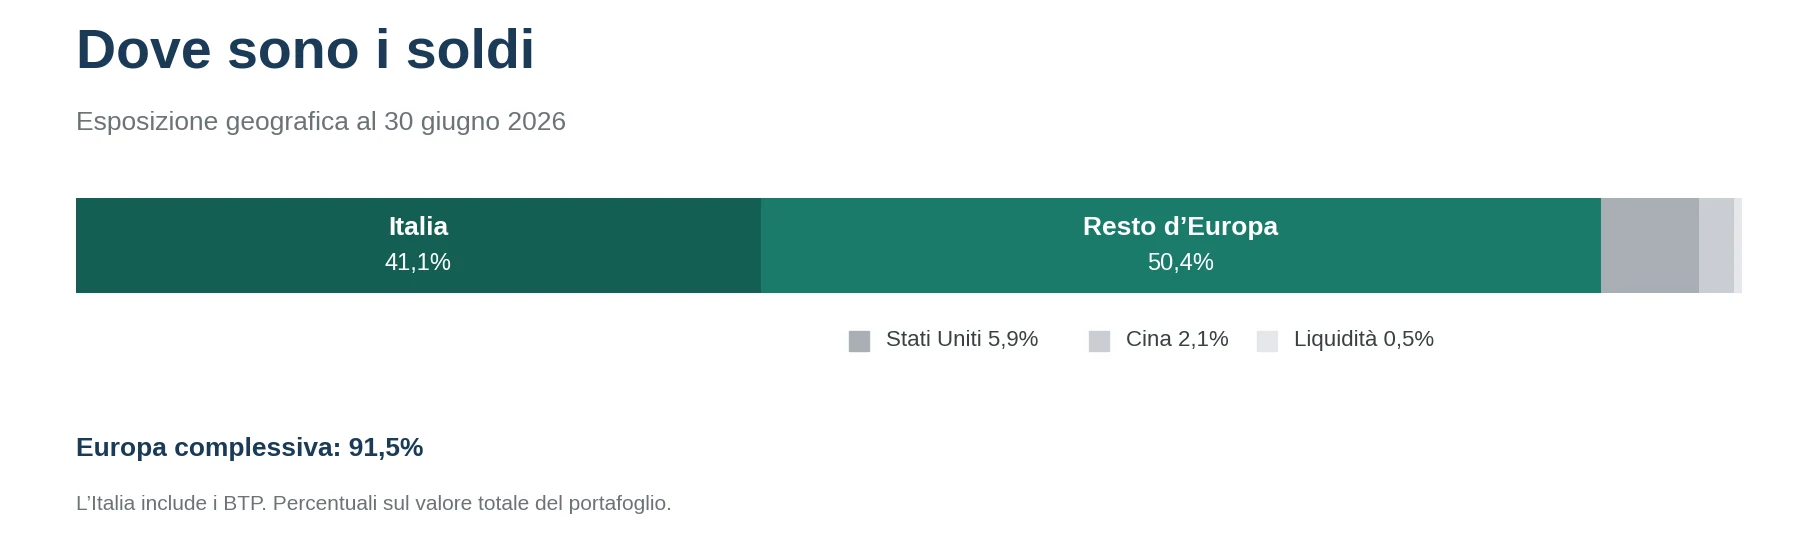
Il resto è distribuito soprattutto tra Stati Uniti e una piccola esposizione alla Cina attraverso Alibaba. Per dimensione il portafoglio mescola grandi, medie e piccole capitalizzazioni, con un peso delle small cap superiore a quello di un indice tradizionale.
E i rendimenti?
I tre riferimenti non sono intercambiabili: servono a rispondere a domande diverse. Lo S&P 500 è il metro che Buffett indica da sempre a chi pretende di gestire attivamente. Il LifeStrategy 80 è la mia allocazione di default: è ciò che avrei ottenuto senza muovere un dito, quindi il costo opportunità vero. Il MSCI Europe è il confronto più severo, perché è lì che stanno davvero i miei soldi.
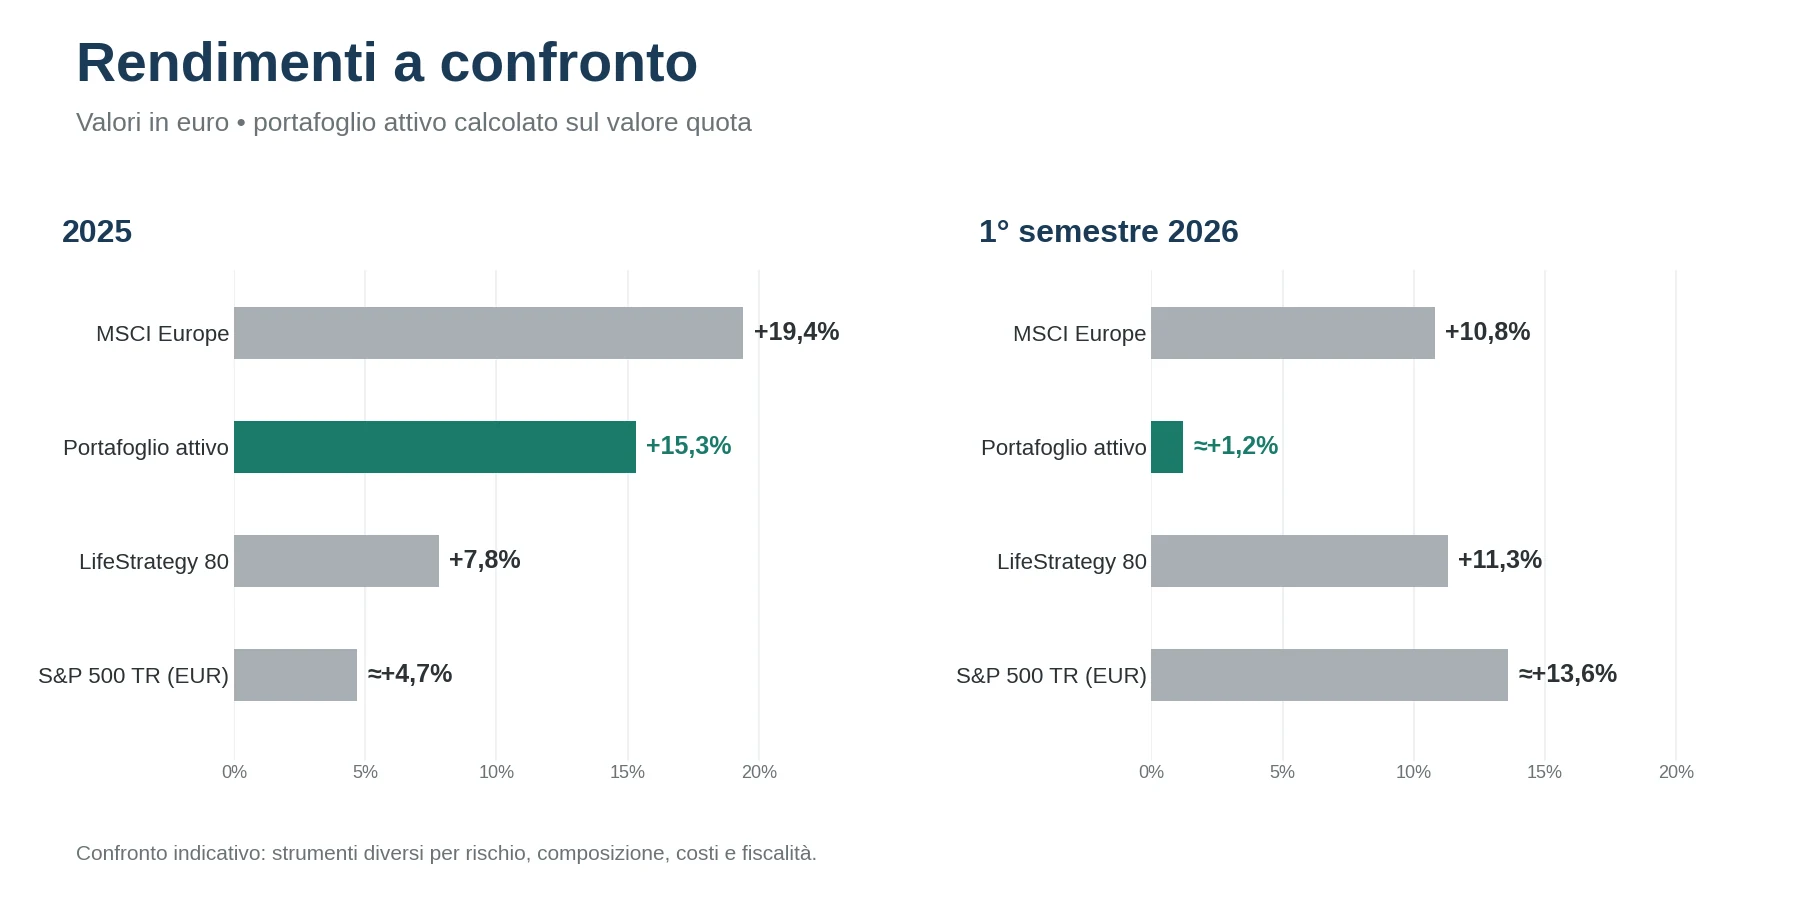
Nel 2025 la quota del portafoglio attivo è cresciuta di circa il 15%. Nello stesso periodo lo S&P 500 total return espresso in euro ha reso circa il 5%, il Vanguard LifeStrategy 80% Equity UCITS ETF EUR Accumulating circa l’8% e il MSCI Europe net return in euro il 19,39%.
Nel primo semestre 2026 il portafoglio è cresciuto di circa l’1,15%; nello stesso periodo lo S&P 500 in euro ha reso circa il 13,6%, il LifeStrategy 80 l’11,29% e il MSCI Europe il 10,75%.
Il rendimento del portafoglio è calcolato al netto delle imposte effettivamente addebitate sui dividendi e sulle plusvalenze realizzate.
La lettura più onesta
Parto dalla parte scomoda: nel primo semestre 2026 ho fatto peggio di tutti e tre i riferimenti — Europa, portafoglio pigro e America — e non di poco. Il 2025 era andato meglio: sopra il portafoglio pigro e sopra l’America vista con occhi europei, ma comunque sotto l’Europa nel suo complesso.
Una spiegazione parziale ce l’ho già. Il 17% fra obbligazioni e liquidità pesa come una zavorra in un semestre in cui l’azionario è corso, e il peso delle small cap, superiore a quello di un indice tradizionale, è stato penalizzato invece che premiato. Ma sono ipotesi, non ancora un bilancio: l’analisi vera la faccio a fine anno, con un ciclo intero in mano.
Nell’appuntamento annuale ci sarà un’analisi più approfondita, è mia intenzione aggiornare i rendimenti ogni sei mesi.
Ad ogni modo, l’obiettivo di questo portafoglio è restare fedele a una filosofia — quella del valore — e verificarne i risultati su cicli sufficientemente lunghi.
Nota. Questo è un blog personale. Quello che leggi non è una consulenza finanziaria né un invito a comprare o vendere alcunché, tantomeno i titoli che ho citato: li nomino solo per raccontare come ragiono, con i miei errori. Le tue scelte di investimento restano tue, e farebbero bene a passare dal tuo cervello prima che dal mio. L’immagine di copertina è generata con l’intelligenza artificiale.