Dati di bilancio al 30 giugno 2026; prezzo di mercato al 13 ottobre 2026 (prezzo di riferimento € 1,86). Redazione completata il 14 ottobre 2026, ore 16:15. Prima pubblicazione: 15 ottobre 2026, ore 9:00.
Prima di leggere. Questo articolo racconta una mia scelta personale e il ragionamento che c’è dietro. Non è consulenza in materia di investimenti né una raccomandazione personalizzata, e non è un invito a comprare o vendere azioni Dedem. Ai fini della normativa sugli abusi di mercato può però costituire una raccomandazione in materia di investimenti: per questo, in fondo, trovi le informazioni richieste su metodo, date e conflitti di interesse. Possiedo azioni della società: il mio giudizio può quindi essere influenzato dalla mia posizione. Il titolo è molto volatile e poco liquido e il suo valore può scendere anche in misura significativa, come è già successo. La nota completa è in fondo. Le immagini sono state generate con AI.
Chiunque abbia dovuto rinnovare un documento conosce le cabine per fototessere: in stazione, in metropolitana, a due passi dall’anagrafe. In Italia le gestisce quasi sempre una sola società: Dedem, nata a Roma nel 1962 con la prima cabina automatica alla Galleria Colonna e quotata dal 24 luglio 2025 su Euronext Growth Milan.
Perché sto analizzando Dedem
È il tipo di società di cui ho parlato presentando la mia investment policy: piccola (anche troppo), poco seguita, (sfortunatamente) troppo illiquida. È un terreno in cui il piccolo investitore ha un vantaggio strutturale, ma che si paga con poca liquidità, poche informazioni e governance familiare. Per questo, su titoli così, pretendo uno sconto più ampio del solito.
Il titolo ha toccato 8,05 euro il 23 marzo 2026 ed è sceso fino a un minimo di 1,78 euro, toccato il 7 e il 12 ottobre 2026. Io ho comprato a 2,40 euro e oggi, sul prezzo di riferimento di 1,86 del 13 ottobre, sono in perdita di circa il 22%. Scrivo questo articolo per mettere nero su bianco, prima di tutto per me, perché l’ho fatto, che cosa dicono i documenti e quali segnali mi direbbero che ho sbagliato.
| Dato | Valore |
|---|---|
| Società | Dedem S.p.A., Ariccia (RM) |
| Mercato e ticker | Euronext Growth Milan · DDM · ISIN IT0005659724 |
| Capitalizzazione | circa € 15,7 milioni (prezzo di riferimento € 1,86 del 13 ottobre 2026) |
| Mio prezzo di carico | € 2,40 per azione |
| Ruolo nel mio portafoglio | Deep value non core |
| Conflitto di interessi | Sono azionista di Dedem: la posizione pesa circa il 5% del mio portafoglio |
| Documenti usati | Bilanci pubblicati nella sezione Investor relations del sito Dedem |
In breve: che cosa fa Dedem
Dedem non è tanto un produttore di macchine quanto il gestore di un parco installato. Progetta, costruisce e soprattutto gestisce apparecchi automatici collocati presso terzi: cabine fototessera in stazioni, comuni e centri commerciali, giostrine (kiddie rides) e aree gioco nelle gallerie commerciali. Il ricavo arriva dall’utente finale, in monete o con carta, e viene diviso con chi ospita la macchina tramite canoni e percentuali sugli incassi.
| Ricavi 2025 per area | € mln | % del totale | Var. sul 2024 |
|---|---|---|---|
| Fototessere (Photobooth Digital Services) | 44,7 | 40,6% | +2,1 |
| Leisure / kiddie rides | 38,2 | 34,7% | +4,6 |
| Vendita diretta di macchine | 4,1 | 3,8% | −2,2 |
| IT & 3D | 22,9 | 20,9% | −8,1 |
| Totale | 109,9 | 100% | −3,6 |
Il gruppo opera in Italia, Spagna e Repubblica Ceca; la relazione semestrale cita anche Cipro e la prima cabina installata ad Atene il 17 luglio 2026. In quotazione la società ha raccolto 10 milioni di euro a 4,84 euro per azione. Il controllo è della famiglia Rizzi tramite Ribe & Co., che secondo il Documento di Ammissione ha il 46% del capitale e circa il 60% dei voti grazie alle azioni a voto plurimo.
Due caratteristiche del modello contano più di tutte le altre per la mia analisi:
- Non è un business leggero. Nel 2025 gli ammortamenti sono stati 12,1 milioni su 110 di ricavi: le macchine vanno continuamente rinnovate, aggiornate e spostate dove rendono di più.
- Gli affitti pesano come un debito nascosto. I costi per godimento di beni di terzi valgono 23,8 milioni, il 21,7% dei ricavi, e nel 2025 sono cresciuti del 9% mentre i ricavi calavano del 3%. Con i principi contabili italiani non compaiono tra i debiti, ma economicamente gli assomigliano.
La mia posizione e la mia tesi
Ho comprato il 14 settembre 2026 a 2,40 euro per azione e la posizione pesa oggi circa il 5% del mio portafoglio.
La tesi, in una frase: Dedem controlla di fatto il mercato italiano delle fototessere automatiche e, se i flussi di cassa tornassero alla normalità, potrebbe produrre di nuovo owner earnings positivi, a un prezzo che oggi corrisponde a un multiplo molto basso. La tesi poggia su tre gambe.
1. Una posizione dominante, secondo la società
Nella relazione semestrale al 30 giugno 2026 Dedem scrive che la propria quota di mercato, misurata come rapporto fra il proprio fatturato e la dimensione del mercato delle foto automatiche, è «oltre il 99%». È un dato della società, non una misura indipendente: il Documento di Ammissione del 2025 indicava il 98% e avvertiva espressamente che le dichiarazioni sulla posizione competitiva si basano su elaborazioni interne non verificate da terzi. Lo prendo quindi per quello che è: un’indicazione forte, non una certezza.
2. Una cassa depressa da scelte, non da incapacità
Fra il 2021 e il 2025 il free cash flow cumulato è stato negativo per circa 8,3 milioni. Secondo la mia lettura non è il segno di un’azienda che brucia denaro, ma soprattutto di investimenti di crescita e di spese straordinarie legate alla quotazione e alle acquisizioni. Al netto di queste voci stimo una capacità di guadagno intorno ai 5 milioni l’anno. È il punto su cui la tesi si regge o cade, e lo spiego nel dettaglio nella sezione sugli owner earnings.
3. Un prezzo che sconta il peggio
A 2,40 euro l’intera società valeva in borsa circa 20 milioni. Se la capacità di guadagno fosse davvero intorno ai 5 milioni, starei pagando circa 4 volte gli owner earnings: è il genere di situazione che, nel mio linguaggio, significa comprare un euro a cinquanta centesimi. Il punto, naturalmente, è quel “se”.
I fondamentali e la situazione finanziaria
| € mln | 2023 | 2024 | 2025 | 1° sem. 2025 | 1° sem. 2026 |
|---|---|---|---|---|---|
| Ricavi | 110,3 | 113,5 | 109,9 | 47,6 | 57,0 |
| EBITDA | 14,8 | 15,1 | 16,0 | 6,2 | 5,0 |
| Margine EBITDA | 13,4% | 13,3% | 14,6% | 13,0% | 8,9% |
| EBIT | 4,8 | 5,2 | 4,0 | 0,6 | −1,2 |
| Utile (perdita) netto | 2,3 | 2,2 | 1,8 | 0,3 | −2,2 |
| Free cash flow (flusso operativo − investimenti) | −10,1 | 6,4 | −10,8 | n.d. | −3,5 * |
| Debito finanziario netto (fine periodo) | — | 26 | 29 | — | 33 |
Il 2025 è stato un anno di riposizionamento: ricavi in leggero calo per l’uscita dal trading IT, aree principali in crescita, rifinanziamento del debito a novembre con un pool di sei banche a condizioni migliori. Il primo semestre 2026 ha cambiato tono.
I ricavi sono cresciuti del 19,9%, a 57 milioni, in parti quasi uguali per via organica e per le acquisizioni del 2025. I margini, invece, si sono ristretti: l’EBITDA è sceso del 18,5%, all’8,9% dei ricavi, e il semestre si è chiuso con una perdita consolidata di 2,2 milioni. La società indica tre cause:
- una commessa pubblica (Consip) per la fornitura di hardware, finita in forte perdita per l’aumento del costo delle memorie e abbandonata a fine giugno;
- un’integrazione delle società acquisite più lenta del previsto, con costi del personale ridondanti;
- ritardi autorizzativi nell’apertura di nuovi locali leisure, con costi sostenuti prima dei ricavi.
Il management aggiunge che il primo semestre è storicamente il più debole e prevede un recupero di marginalità nel secondo. È un’affermazione plausibile, ma resta un’aspettativa della società.
Un dettaglio merita attenzione. I ricavi da fototessere sono cresciuti del 13%, da 22,9 a 25,8 milioni. Circa 1,5 milioni vengono dall’aumento del prezzo, che la società ha esteso a 7 euro dopo aver reso disponibile su tutto il parco la versione digitale della foto. Secondo la stessa relazione, la crescita riflette anche la maggiore richiesta legata alla sostituzione della carta d’identità cartacea. Dal 3 agosto 2026 la carta cartacea non vale più per l’espatrio, per effetto del Regolamento (UE) 2019/1157; per gli usi interni, invece, il decreto-legge n. 108/2026 (art. 11), convertito dalla legge n. 142/2026, ne ha mantenuto l’efficacia fino al 31 gennaio 2027. La spinta potrebbe quindi distribuirsi fino all’inizio del 2027, ma per sua natura non si ripete.
Sul fronte patrimoniale, a fine giugno 2026 il debito finanziario netto era di circa 33 milioni, contro 29 di fine 2025, per l’utilizzo delle linee dedicate agli investimenti; la liquidità era di 8,2 milioni. Il patrimonio netto consolidato è di 44,8 milioni, di cui 22,4 di avviamento. Il trattamento di fine rapporto vale altri 7,8 milioni di passività.
Owner earnings: la cassa che stimo e quella che vedo
Come per Vetropack, uso gli owner earnings nel senso della lettera agli azionisti di Berkshire Hathaway del 1986: l’utile netto, più ammortamenti e altre poste non monetarie, meno gli investimenti mediamente necessari per mantenere la capacità produttiva e la posizione competitiva, meno l’eventuale circolante aggiuntivo. Misurano quanto l’azionista potrebbe incassare senza impoverire l’azienda. Non sono un dato di bilancio: richiedono una stima, e la stima è il punto debole.
Il free cash flow storico: un campanello d’allarme
Il primo controllo è il più semplice: flusso di cassa operativo meno tutti gli investimenti materiali e immateriali.
| € mln | 2021 | 2022 | 2023 | 2024 | 2025 | Totale |
|---|---|---|---|---|---|---|
| Flusso di cassa operativo | 6,0 | 11,0 | 2,1 | 19,3 | 13,3 | 51,7 |
| Investimenti materiali e immateriali | −4,1 | −6,7 | −12,2 | −12,9 | −24,1 | −60,0 |
| Free cash flow | 1,9 | 4,3 | −10,1 | 6,4 | −10,8 | −8,3 |
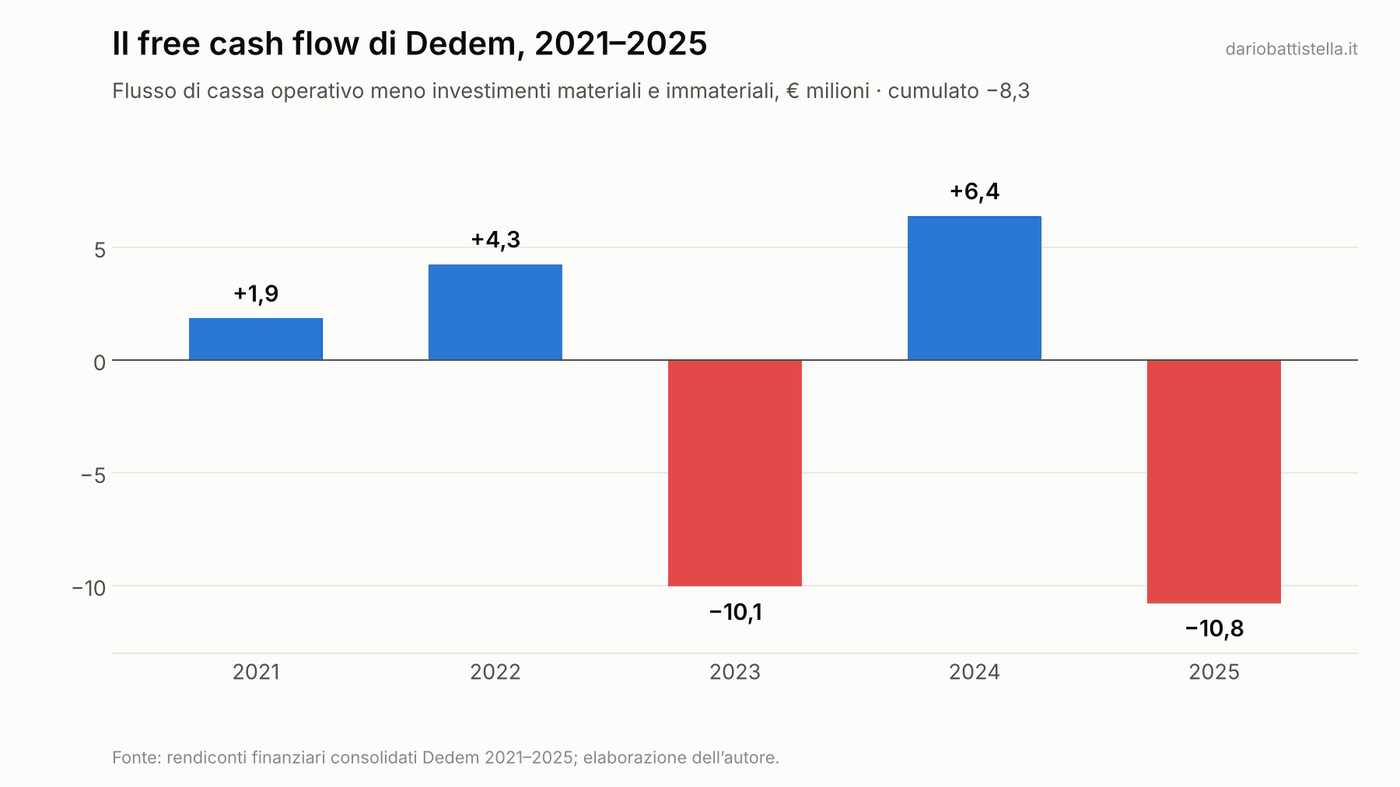
In cinque anni il gruppo ha assorbito circa 8,3 milioni di cassa senza distribuire dividendi; la differenza è stata coperta con debito e con l’aumento di capitale della quotazione. È l’obiezione più seria alla mia tesi. Ma è un residuo meccanico: mette sullo stesso piano la spesa per restare in piedi e quella per crescere, e il 2025 contiene voci che non si ripetono.
Il ponte, con i suoi limiti
| Voce | € mln | Natura del dato |
|---|---|---|
| Free cash flow cumulato 2021–2025 | −8,3 | Dato dei rendiconti |
| + costi di quotazione capitalizzati nel 2025 | +2,7 | Dato di bilancio, non ricorrente |
| + acquisizioni del 2025 | circa +5,4 | Stima: quota di cassa non chiarita |
| = free cash flow prima delle poste straordinarie | circa −0,2 | Ordine di grandezza |
| + investimenti materiali eccedenti gli ammortamenti | +9,8 | Ipotesi: spesa di crescita |
| = free cash flow “di mantenimento” cumulato | circa +9,5 | Stima |
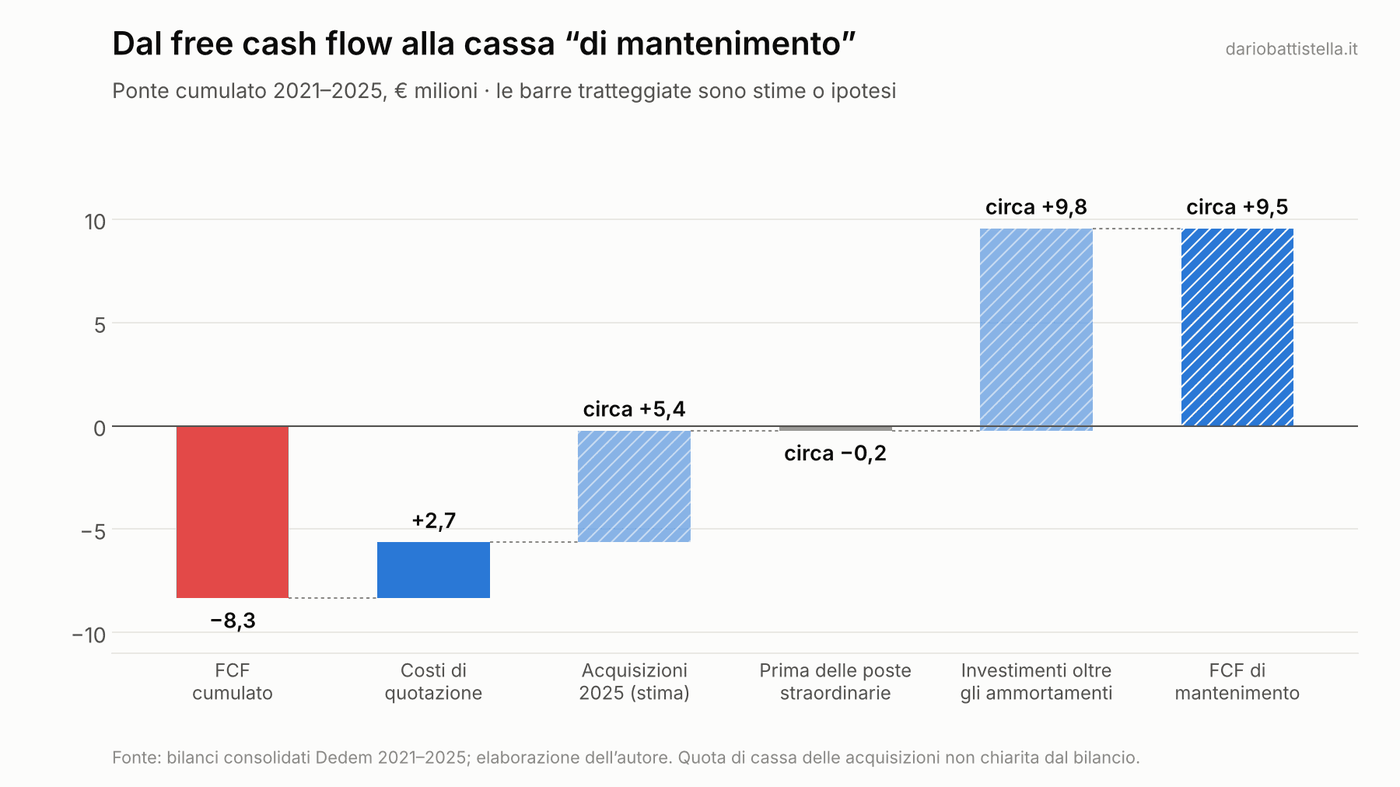
Due voci del ponte vanno prese con cautela. La prima sono le acquisizioni. I 5,4 milioni sono l’avviamento iscritto nel 2025 (4,7 milioni) più i costi accessori capitalizzati (0,7 milioni), entrambi compresi nei 12,3 milioni di investimenti immateriali del rendiconto. Quanto di quella cifra sia stato davvero cassa uscita nel 2025 il bilancio non lo dice: una parte dei prezzi era dilazionata, e la cassa trovata nelle società acquisite andrebbe sottratta. La seconda è la spesa “di crescita”. Nel 2021 e nel 2022 il gruppo ha investito meno degli ammortamenti, quindi una parte della spesa successiva è manutenzione rinviata durante il Covid, non crescita. Il pareggio prima delle poste straordinarie è dunque un ordine di grandezza, non un risultato preciso.
Calcolato anno per anno, togliendo dal flusso operativo (al netto delle variazioni di circolante) gli ammortamenti materiali e gli investimenti immateriali ordinari, il free cash flow di mantenimento risulta in media di circa 4,85 milioni nel 2023–2025.
La stima degli owner earnings
| Voce (base 2025) | € mln | Fonte |
|---|---|---|
| Utile netto consolidato | 1,80 | Bilancio |
| + ammortamenti e svalutazioni | 12,08 | Bilancio (comprende avviamento e costi di quotazione) |
| − capex di mantenimento | −8,00 | Ipotesi: ammortamenti materiali (7,58) più software (0,4) |
| − assorbimento strutturale di circolante | −1,00 | Ipotesi |
| = owner earnings normalizzati | circa 4,9 | Stima: circa 0,58 € per azione |
Nel report di settembre avevo aggiunto anche l’ammortamento dei costi di quotazione al netto delle imposte (0,53 milioni), arrivando a 5,4 milioni. Rifacendo il conto per questo articolo mi sono accorto che quella voce era già compresa negli ammortamenti totali: l’avevo contata due volte. La stima corretta è circa 4,9 milioni.
L’ipotesi che pesa di più è il capex di mantenimento. Il management ne indica 2,5 milioni per il parco macchine; io uso un valore vicino agli ammortamenti materiali, perché aggiornare e ricollocare le macchine esistenti (migrazione a Linux, lettori di carte, redistribuzione) è spesa necessaria per restare competitivi, non crescita. Ogni milione di capex di mantenimento in più o in meno sposta gli owner earnings di un milione, circa 0,12 euro per azione:
| Capex di mantenimento (€ mln) | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|
| Owner earnings (€ mln) | 6,9 | 5,9 | 4,9 | 3,9 | 2,9 |
| Owner earnings per azione (€) | 0,82 | 0,70 | 0,58 | 0,46 | 0,34 |
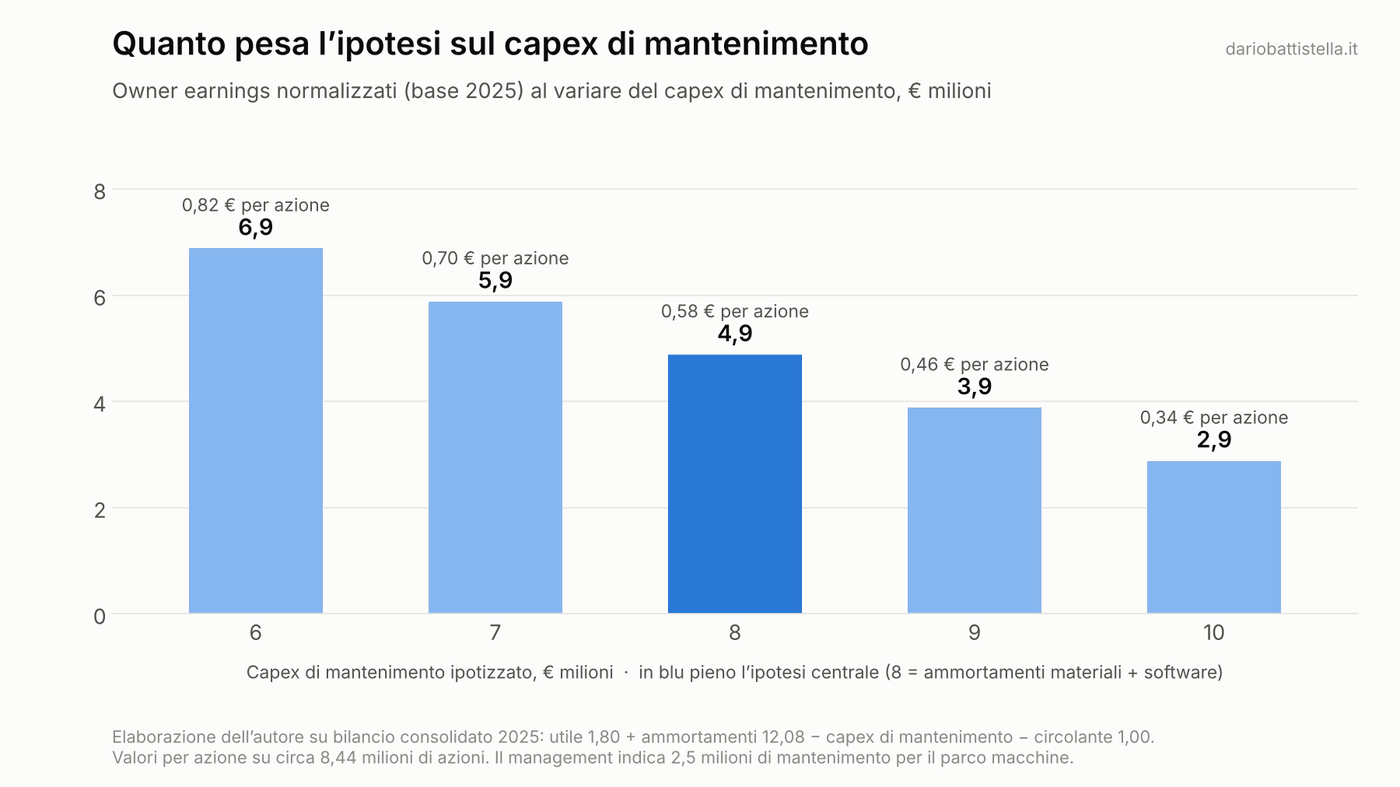
Le due strade, owner earnings (4,9 milioni) e free cash flow di mantenimento (4,85), arrivano quasi allo stesso numero, ma poggiano sulla stessa ipotesi: gli ammortamenti materiali come misura del mantenimento. Se quell’ipotesi è sbagliata, sbagliano insieme. Per questo la convergenza mi rassicura solo in parte. Il bilancio 2026 sarà il primo vero test: con gli investimenti in rallentamento, il free cash flow riportato dovrebbe avvicinarsi a questa stima.
Il punto centrale: la cassa si normalizzerà?
Tutta la mia tesi si regge su una domanda: il free cash flow negativo è una fase o una caratteristica del business? Ci sono argomenti in entrambe le direzioni.
Cosa sostiene la normalizzazione
- La parte straordinaria degli investimenti 2025 (quotazione e acquisizioni) non si ripete.
- La commessa Consip in perdita è chiusa da fine giugno e non dovrebbe pesare sul secondo semestre.
- Per il secondo semestre 2026 la società annuncia esplicitamente un «rallentamento nei nuovi investimenti» in fototessere e leisure, con priorità al completamento di quelli avviati e al recupero dei margini.
- Il rinnovo del parco è in larga parte fatto: migrazione a Linux quasi completata, lettori di carte su tutte le macchine Linux, pagamenti senza contanti saliti a circa il 35% degli incassi.
Cosa la mette in dubbio
- Le linee di credito per investimenti negoziate a novembre 2025 valgono 15 milioni, utilizzabili fino al 31 dicembre 2027. A fine giugno 2026 ne erano stati tirati 6. Restano 9 milioni a disposizione: non si negozia una linea del genere se non si intende usarla.
- La domanda di fototessere del 2026 è sostenuta dalla sostituzione delle carte d’identità cartacee, che per gli usi interni restano efficaci fino al 31 gennaio 2027. Esaurito questo effetto, “normalizzare” potrebbe voler dire anche ricavi più bassi.
- Gli affitti crescono più dei ricavi: una parte del valore creato viene catturata da chi ospita le macchine.
- Nel mio report di settembre il ritorno sul capitale investito 2025 risultava intorno al 3,8%, sotto qualunque ragionevole costo del capitale. Finché il reinvestimento rende così poco, la crescita non crea valore per l’azionista.
C’è poi una distinzione che non voglio perdere di vista. Owner earnings positivi significano che l’azienda potrebbe generare cassa per i soci se smettesse di crescere; non significano che quella cassa arrivi davvero agli azionisti. Dedem non distribuisce dividendi, non ha una politica di distribuzione e ha davanti almeno un altro anno di investimenti già finanziati. Per me la normalizzazione è completa solo quando la vedo nel rendiconto finanziario, sotto forma di debito che scende.
Valutazione: dati, ipotesi e limiti
Al momento mancano informazioni fondamentali per una valutazione completa della società: l’andamento del secondo semestre, la ripartizione degli investimenti fra mantenimento e crescita, il calcolo dei parametri bancari a fine anno e il piano industriale 2026–2028, che la società cita ma non ha pubblicato.
Quello che posso fare è mostrare quanto il prezzo dipenda dall’ipotesi sugli owner earnings. La tabella usa circa 8,44 milioni di azioni.
| Owner earnings annui ipotizzati | € per azione | Prezzo/OE a € 2,40 | Prezzo/OE a € 1,86 |
|---|---|---|---|
| € 3,0 mln (prudente) | 0,36 | 6,8x | 5,2x |
| € 4,0 mln (intermedio) | 0,47 | 5,1x | 3,9x |
| € 4,9 mln (mia stima centrale) | 0,58 | 4,1x | 3,2x |
Anche nello scenario prudente il multiplo resta basso. Ma il multiplo da solo inganna, e la controprova lo mostra bene. A 1,86 euro il valore d’impresa (capitalizzazione più debito finanziario netto) è di circa 49 milioni: circa 3,3 volte l’EBITDA degli ultimi dodici mesi, ma circa 22 volte l’EBIT dello stesso periodo. La differenza la fanno gli ammortamenti, cioè il costo di tenere in piedi il parco macchine. Chi guarda solo l’EBITDA vede un affare; chi guarda l’EBIT vede un prezzo pieno. La verità, secondo me, sta in quanto di quegli ammortamenti debba davvero tornare in investimenti ogni anno, ed è proprio il dato che il bilancio non separa.
C’è infine un limite che non posso aggirare: il margine di sicurezza è reddituale, non patrimoniale. Il patrimonio netto tangibile vale circa 1,31 euro per azione e l’avviamento, 22,4 milioni, non ha valore di realizzo. Se la tesi sugli utili normalizzati si rivelasse sbagliata, sotto il prezzo non ci sarebbe un pavimento di attivi a proteggermi.
Rischi e possibili obiezioni alla tesi
- Parametri bancari. Secondo la semestrale, sul finanziamento in pool la società deve rispettare al 31 dicembre 2026 un rapporto fra debito netto ed EBITDA non superiore a 2 e fra debito netto e patrimonio non superiore a 1. Non avendo i contratti, non conosco le definizioni esatte e non posso dire quanto sia ampio il margine. Mi limito a osservare che nel primo semestre il debito è salito e l’EBITDA è sceso: il rispetto del primo parametro dipende in buona parte dal recupero del secondo semestre atteso dal management. È il punto che seguirò più da vicino nel bilancio 2026.
- Avviamento. Vale circa la metà del patrimonio netto. Con la semestrale gli amministratori hanno eseguito un test di impairment (WACC 9,6%, crescita di lungo periodo zero) senza rilevare perdite di valore, ma il test si basa su un piano non pubblico. Le componenti che mi preoccupano di più sono quelle legate alle acquisizioni del 2025: Wappy, pagata circa 20,7 volte gli utili 2024, e la spagnola Sicher, acquistata con un patrimonio netto negativo.
- Ciclicità. Nel 2020 i ricavi sono scesi del 38% e l’EBITDA è diventato negativo. Con costi in gran parte fissi e debito, una nuova frenata dei consumi colpirebbe in modo violento.
- Futuro della fototessera. Documenti digitali, foto da smartphone e servizi della pubblica amministrazione possono erodere nel tempo il segmento che giustifica la mia tesi. Dedem prova a difendersi con servizi digitali (FotoTua, PagoPA), ma la minaccia è strutturale.
- Qualità degli utili. Una parte dell’EBITDA deriva da costi capitalizzati (lavori interni per 3,5 milioni nel 2025 e 2,7 nel primo semestre 2026). È una pratica legittima, ma allontana l’utile dalla cassa.
- Liquidità e governance. Il titolo scambia spesso poche migliaia di euro al giorno: entrare e uscire può richiedere tempo e costare caro. Il controllo è saldamente nelle mani della famiglia fondatrice e l’azionista di minoranza ha poca voce in capitolo.
- Un crollo che non so spiegare del tutto. Fra marzo e settembre il titolo ha perso oltre due terzi del valore senza che io abbia trovato un comunicato che lo motivasse. La semestrale ha poi mostrato un peggioramento dei margini, ma non so dire se il mercato avesse anticipato quei numeri o altro che non vedo.
L’obiezione più forte, se dovessi farla io a me stesso, sarebbe questa: stai chiamando “normalizzazione” la speranza che un’azienda che ha sempre reinvestito tutto smetta di farlo proprio adesso. Non ho una risposta definitiva. Ho solo dei segnali da osservare.
Cosa potrebbe cambiare la mia valutazione
Con il bilancio 2026, atteso nella primavera del 2027, guarderò a pochi elementi.
Segnali che rafforzerebbero la tesi
- un secondo semestre 2026 con EBITDA chiaramente superiore a quello del 2025 e parametri bancari rispettati senza deroghe;
- investimenti in calo e free cash flow 2026 vicino al pareggio o positivo;
- debito netto in discesa e nessuna svalutazione dell’avviamento;
- un’informativa più chiara su quanta parte degli investimenti serva a mantenere il parco esistente.
Segnali che mi farebbero considerare la tesi sbagliata
- violazione dei parametri bancari o richiesta di deroga alle banche;
- svalutazioni rilevanti dell’avviamento;
- un altro anno di free cash flow negativo senza una spiegazione straordinaria;
- nuove acquisizioni pagate a multipli elevati prima di aver dimostrato il rendimento di quelle del 2025;
- un calo dei ricavi da fototessere, a prezzi invariati, una volta esaurita la sostituzione delle carte d’identità cartacee.
La checklist, onestamente
Nella mia investment policy ho fissato sei domande da farmi prima di ogni acquisto. Ecco come ho risposto per Dedem.
| Domanda | Risposta |
|---|---|
| Capisco il modello di business? | Sì. Gestire un parco di macchine automatiche è un mestiere semplice da capire, anche se non da fare bene. |
| Il prezzo è sotto una stima prudente del valore? | Sì nelle mie ipotesi reddituali, no sul piano patrimoniale: lo sconto dipende tutto dalla capacità di guadagno. |
| Il bilancio regge una fase difficile? | È il punto debole: debito in crescita, margine sui parametri bancari ridotto, per quanto posso giudicare senza i contratti, nessun pavimento patrimoniale. |
| Esiste un vantaggio competitivo duraturo? | In parte: forte nelle fototessere italiane, debole nel leisure, e il segmento forte è esposto alla digitalizzazione. |
| La dirigenza usa bene il capitale? | Non ancora dimostrato. Esecuzione operativa e rifinanziamento convincenti; acquisizioni 2025 discutibili. |
| Tesi, rischi e segnali di errore sono per iscritto? | Sì: è questo articolo. |
Due risposte piene, due parziali, una negativa e una sospesa. Non è il profilo di un investimento difensivo: è quello di una posizione opportunistica, da dimensionare di conseguenza.
Conclusione personale
Dedem non è un compounder: opera in mercati maturi, ha bisogno di molto capitale per restare dov’è e finora ha reinvestito a rendimenti modesti. È, piuttosto, una situazione statistica: un’azienda con una posizione quasi unica in un mercato di nicchia, che il mercato prezza come se quella posizione non valesse quasi nulla.
Ho comprato a 2,40 euro scommettendo che il pessimismo fosse eccessivo. La semestrale mi ha dato ragione sui ricavi e torto sui margini, e il prezzo è sceso ancora.
Dedem è una società in trasformazione, che ha utilizzato i proventi dell’IPO per diversificare in settori solo parzialmente affini, con risultati discutibili. Genera cassa dalla gestione, ma finora l’ha reinvestita tutta, e anche di più. La tesi scommette su una riduzione degli investimenti, normalizzazione dei flussi e ritorno di redditività.
La domanda resta quella di sempre: vale più di quanto costa? Oggi penso di sì, ma molto dipenderà da quanto il bilancio 2026 dimostrerà in termini di cassa e redditività. Fino ad allora, per me, Dedem resta una tesi da verificare, non una certezza.
Nota sulla natura dell’articolo. Questo articolo esprime esclusivamente la mia opinione personale. Ha finalità informative e di condivisione del mio metodo; non costituisce consulenza finanziaria, legale o fiscale, né raccomandazione personalizzata, sollecitazione all’investimento o invito ad acquistare o vendere azioni Dedem o altri strumenti finanziari. Ai fini del Regolamento (UE) 596/2014 (MAR) può costituire una raccomandazione in materia di investimenti.
Rischio. Il valore delle azioni può scendere, anche in misura significativa, fino alla perdita totale del capitale investito. Dedem è una società di piccole dimensioni, quotata su un sistema multilaterale di negoziazione, con titoli poco liquidi e molto volatili. I rendimenti passati non sono indicativi di quelli futuri.
Per la raccolta dei dati e la stesura della bozza mi sono servito di strumenti di intelligenza artificiale, con cui sono state generate anche le immagini; contenuti, verifiche e opinioni sono miei e ne ho la piena responsabilità editoriale. Le informazioni su date, prezzo di riferimento, metodo e conflitti di interessi sono nel riquadro qui sotto. Si applica inoltre il disclaimer generale del sito.
Informazioni sulla raccomandazione
Informazioni fornite ai sensi dell’art. 20 del Regolamento (UE) n. 596/2014 (MAR) e del Regolamento delegato (UE) 2016/958.
- Autore: Dario Battistella, avvocato e dottore commercialista. Scrivo a titolo personale, al di fuori della mia attività professionale. Non sono un intermediario autorizzato né un consulente finanziario iscritto all’albo OCF; il blog non è un soggetto vigilato.
- Date: dati di bilancio al 30 giugno 2026; dati di mercato al 13 ottobre 2026, ore 17:45; redazione completata il 14 ottobre 2026 alle 16:15; prima pubblicazione: 15 ottobre 2026, ore 9:00.
- Strumento e prezzo di riferimento: azioni ordinarie Dedem S.p.A. (Euronext Growth Milan, DDM, ISIN IT0005659724); € 1,86, prezzo di riferimento di Borsa Italiana del 13 ottobre 2026, ore 17:45. Gli altri prezzi citati nel testo riportano la propria data.
- Orizzonte temporale: tre-cinque anni; prima verifica della tesi con il bilancio 2026, atteso nella primavera 2027. Non indico un valore intrinseco puntuale né un prezzo obiettivo finché il bilancio 2026 non chiarisce cassa e investimenti.
- Metodo: owner earnings normalizzati (definizione di Buffett, 1986) confrontati con la capitalizzazione; controprova su valore d’impresa/EBITDA e valore d’impresa/EBIT; verifica patrimoniale sul patrimonio netto tangibile.
- Sensibilità: ogni milione di capex di mantenimento in più o in meno sposta gli owner earnings di circa 0,12 € per azione; le tabelle sono nelle sezioni sugli owner earnings e sulla valutazione.
- Fatti, stime e ipotesi: i dati storici provengono dai bilanci consolidati (revisione PwC) e dalla relazione semestrale (revisione limitata PwC). Sono stime mie gli owner earnings, il capex di mantenimento, il circolante, il ponte del free cash flow (con la quota di cassa delle acquisizioni non chiarita), il free cash flow semestrale e i multipli. La quota di mercato «oltre il 99%» è una dichiarazione della società.
- Interessi e conflitti: possiedo azioni Dedem, acquistate il 14 settembre 2026 a € 2,40; la posizione pesa circa il 5% del mio portafoglio e la mia posizione netta è inferiore allo 0,5% del capitale di Dedem. Per quanto a mia conoscenza, nessuna persona a me strettamente legata detiene azioni Dedem. Ho quindi un interesse economico a un prezzo più alto e potrei comprare o vendere in futuro senza preavviso. Non ricevo compensi, non ho rapporti con l’emittente e l’articolo non è stato trasmesso alla società.
- Raccomandazioni precedenti: su Dedem: il 18 settembre 2026, nell’articolo «Il portafoglio attivo, sette settimane dopo: meno titoli, più paracadute», ho comunicato l’acquisto del titolo motivandolo con un ampio sconto rispetto al valore da me stimato, senza indicare un valore o un prezzo obiettivo (prezzo di mercato in quella data: 2,46 euro circa). Questo articolo conferma quel giudizio. Su altri emittenti, nei dodici mesi precedenti: l’analisi di Vetropack Holding del 10 settembre 2026 (prezzo di riferimento CHF 22,90 del 4 settembre 2026; scenari di valore, nessun prezzo obiettivo) e le decisioni di acquisto e vendita su più titoli riportate negli articoli sul portafoglio attivo del 1° agosto e del 18 settembre 2026.
- Aggiornamenti: riesamino la tesi a ogni bilancio annuale; eventuali modifiche a questo articolo saranno segnalate con la data in testa.
Fonti e verifiche
- Documenti societari pubblicati nella sezione Investitori del sito di Dedem: bilancio consolidato 2025, relazione semestrale consolidata al 30 giugno 2026, Investor Presentation FY2025, Documento di Ammissione.
- Prezzi e dati di mercato: Borsa Italiana.
- Stime ed elaborazioni: mie, sui dati delle fonti sopra indicate.